Trouver une assurance auto quand on est malussé – Solution AS du Grand Lyon
- Assurance voiture en France pour un conducteur malussé
- Analysez les solutions pour le risque après un malus
- Comparatif des offres d’assurance pour les conducteurs malussés
Assurance auto malus : trouver un assureur quand on est malussé
Un ou plusieurs accidents responsables, et votre coefficient bonus-malus dépasse 1 : vous êtes « malussé ». Votre prime augmente, votre assureur peut décider de ne pas renouveler votre contrat, et les comparateurs en ligne vous proposent peu d’offres.
Pourtant, un malus n’est ni définitif ni rédhibitoire. Il se calcule selon des règles précises, il baisse dès que vous roulez sans sinistre responsable, et des assureurs acceptent ce profil. Voici comment fonctionne le malus et comment nous vous aidons à trouver une assurance auto adaptée.
⏱ L’essentiel en 30 secondes
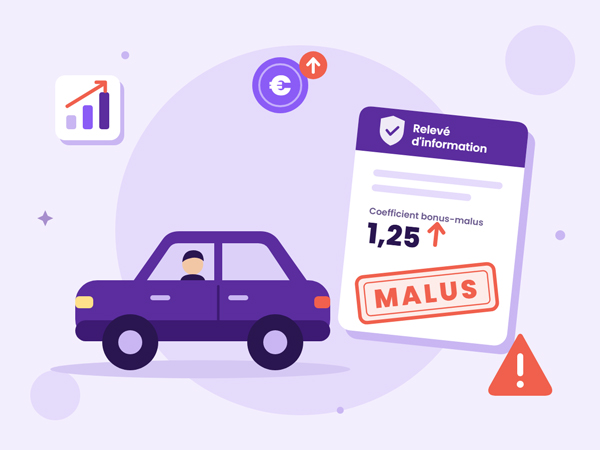
- Le coefficient bonus-malus (CRM) part de 1,00 et augmente de 25 % par accident responsable (12,5 % si responsabilité partagée).
- Il est plafonné à 3,50 et vous suit d’un assureur à l’autre via le relevé d’informations.
- Après deux ans sans sinistre responsable, un malus revient directement à 1,00.
- Le malus ne s’applique pas aux vols, incendies, bris de glace ou accidents non responsables.
- Un courtier compare les assureurs qui acceptent les malussés, y compris si vous avez été résilié.
Qu’est-ce qu’un conducteur malussé ?
Un conducteur malussé est un assuré dont le coefficient de réduction-majoration (CRM) est supérieur à 1. Ce coefficient, défini par l’article A121-1 du Code des assurances, s’applique à la prime de référence de l’assureur : avec un CRM de 1,25, vous payez 25 % de plus que la prime de base, avec un CRM de 0,50, vous payez moitié moins.
Le système est le même chez tous les assureurs en France. Ce qui varie d’un assureur à l’autre, c’est la prime de référence et la volonté d’accepter ou non un profil de conducteur malussé.
Comment se calcule le malus en assurance auto ?
À chaque échéance annuelle, l’assureur recalcule votre coefficient en fonction des sinistres survenus pendant la période de référence (les douze mois arrêtés deux mois avant l’échéance) :
- Aucun sinistre responsable : coefficient × 0,95 (bonus de 5 %).
- Accident entièrement responsable : coefficient × 1,25 (malus de 25 %).
- Accident partiellement responsable : coefficient × 1,125 (malus de 12,5 %).
- Le coefficient est arrondi par défaut à deux décimales et ne peut dépasser 3,50.
Exemple de calcul du malus
Pour une prime de référence de 600 € par an et un conducteur partant d’un coefficient de 1,00 :
| Situation | Coefficient | Prime annuelle |
|---|---|---|
| Aucun accident responsable | 1,00 | 600 € |
| 1 accident responsable | 1,25 | 750 € |
| 2 accidents responsables | 1,56 | 936 € |
| 3 accidents responsables | 1,95 | 1 170 € |
Exemple, hors surprimes éventuelles et hors changement de tarif de l’assureur.
Les sinistres qui n’entraînent pas de malus
Certains sinistres ne font pas grimper votre coefficient, même s’ils sont indemnisés :
- l’accident dont vous n’êtes pas responsable ;
- le vol et l’incendie du véhicule ;
- le bris de glace ;
- le dommage causé à votre véhicule en stationnement par un tiers non identifié ;
- l’événement de force majeure (catastrophe naturelle, par exemple).
Autre règle utile : si votre coefficient est à 0,50 depuis au moins trois ans, votre premier accident responsable ne vous fait pas perdre ce bonus maximal.
Comparer les offres adaptées au profil à risque conducteur malussé
Un malus élevé ferme la porte de nombreux assureurs, et ceux qui acceptent ce profil n’appliquent pas les mêmes tarifs. Nous comparons pour vous les offres de nos partenaires (garanties, franchises, prime) pour trouver la couverture adaptée à votre coefficient et à votre budget.
Malus et surprime : ne pas confondre
Le malus sanctionne les accidents responsables. Les infractions (alcoolémie, stupéfiants, délit de fuite, suspension ou annulation de permis) peuvent entraîner en plus une surprime, autorisée et plafonnée par le Code des assurances (article A335-9-2). Ces deux mécanismes se cumulent. Si vous êtes concerné, consultez nos pages dédiées aux infractions au volant, par exemple l’assurance après un excès de vitesse ou l’assurance après un retrait de permis.
Combien de temps dure un malus ?
C’est la bonne nouvelle : le malus redescend vite.
Chaque année sans sinistre responsable, votre coefficient baisse de 5 %.
Surtout, après deux années consécutives sans accident responsable, un coefficient supérieur à 1 revient directement à 1,00.
Exemple : un conducteur à 1,56 après deux accidents passe à 1,48 la première année sans sinistre, puis revient à 1,00 la deuxième année. Rouler prudemment pendant ces deux ans est donc le moyen le plus efficace d’effacer son malus.
Malussé et résilié : le cas le plus difficile
Un malus élevé conduit souvent l’assureur à ne pas renouveler le contrat à l’échéance. Vous cumulez alors deux handicaps : un coefficient majoré et une résiliation à déclarer. Les assureurs traditionnels refusent généralement ce double profil, mais des assureurs spécialisés l’acceptent. Tout est expliqué sur notre page assurance auto conducteur résilié.
Changer d’assureur efface-t-il le malus ?
Non. Votre coefficient figure sur votre relevé d’informations, que tout nouvel assureur vous demande à la souscription. Il vous suit d’une compagnie à l’autre. Omettre un malus ou un sinistre lors d’une souscription constitue une fausse déclaration, qui peut entraîner la nullité du contrat.
En revanche, changer d’assureur peut faire baisser votre prime, car les primes de référence et les politiques d’acceptation diffèrent fortement d’une compagnie à l’autre. C’est là qu’un courtier fait la différence.
FAQ assurance auto malus
Q1. Combien coûte un accident responsable en malus ? R. Un accident entièrement responsable multiplie votre coefficient bonus-malus par 1,25, soit une hausse de 25 % de la prime de référence. Si la responsabilité est partagée, la majoration est de 12,5 %. Partant de 1,00, un accident responsable vous fait passer à 1,25.
Q2. Quel est le malus maximum en assurance auto ? R. Le coefficient bonus-malus est plafonné à 3,50, soit une prime égale à 3,5 fois la prime de référence. Des surprimes liées à des infractions graves peuvent toutefois s’ajouter au malus.
Q3. Comment faire disparaître son malus ? R. Le coefficient baisse de 5 % chaque année sans sinistre responsable. Et après deux années consécutives sans accident responsable, un coefficient supérieur à 1 revient directement à 1,00. Il n’est pas possible d’effacer un malus en changeant d’assureur, car il figure sur votre relevé d’informations.
Q4. Un bris de glace ou un vol donne-t-il du malus ? R. Non. Le vol, l’incendie, le bris de glace, les accidents dont vous n’êtes pas responsable et les dommages causés en stationnement par un tiers non identifié n’entraînent pas de malus.
Q5. Un assureur peut-il refuser un conducteur malussé ? R. Oui, chaque assureur est libre de ses conditions d’acceptation, et beaucoup refusent les coefficients élevés. Des assureurs spécialisés acceptent en revanche ce profil. En cas de refus généralisé, le Bureau central de tarification peut imposer une couverture en responsabilité civile.
Q6. Peut-on transmettre son bonus ou son malus à un autre conducteur ? R. Non, le coefficient est attaché au conducteur assuré et à son historique de sinistres. En revanche, le conducteur secondaire d’un contrat peut, sous conditions, faire valoir son historique de conduite auprès d’un assureur lorsqu’il souscrit son propre contrat.
Ne roulez jamais sans assurance, même temporairement
Conduire sans assurance est un délit. Il est puni d’une amende pouvant aller jusqu’à 3 750 € (ou d’une amende forfaitaire délictuelle), et peut s’accompagner d’une suspension de permis, d’une confiscation du véhicule et d’autres peines complémentaires. En cas d’accident, le Fonds de garantie (FGAO) indemnise les victimes puis se retourne contre vous pour l’intégralité des sommes versées, des montants considérables en cas de blessures.
Comment payer moins cher son assurance auto quand on est malussé ?
- Comparez : les écarts de prime entre assureurs acceptant les malussés peuvent être importants.
- Adaptez les garanties à la valeur du véhicule : sur un véhicule ancien, une formule au tiers ou tiers étendu suffit souvent. Voir nos garanties assurance auto.
- Augmentez la franchise si vous pouvez assumer un petit sinistre vous-même.
Choisissez un véhicule moins puissant au prochain changement de voiture. - Déclarez un stationnement sécurisé (garage, parking fermé) quand c’est le cas.
- Évaluez les petits sinistres : pour un dommage de faible montant, il peut être plus intéressant de ne pas déclarer un sinistre à votre propre véhicule dont vous êtes responsable, plutôt que de subir le malus. Demandez conseil avant de décider. Attention, tout dommage causé doit être déclaré.
- Roulez deux ans sans accident responsable : votre coefficient revient à 1,00 et vous pourrez prétendre à des offres classiques.
Quelle formule choisir avec un malus ?
Au tiers Prime la plus basse, couvre uniquement les dommages causés aux autres. Adaptée aux véhicules de faible valeur.
Tiers étendu (tiers +) Ajoute vol, incendie, bris de glace (selon contrat). Bon compromis pour un véhicule de valeur moyenne.
Tous risques Couvre vos propres dommages même en tort. Souvent exigée pour un véhicule financé, mais prime et franchise plus élevées avec un malus.
Pourquoi passer par un courtier quand on est malussé ?
- Un large réseau de partenaires, dont des offres conçues pour les profils aggravés (malus, résiliation, infractions). Parmi nos partenaires auto : Apivia, April, Groupe Leader Insurance, Tutassur et Xenassur, aux côtés de nombreux autres assureurs, courtiers grossistes et mandataires.
- Un dossier défendu : nous expliquons le contexte des sinistres plutôt que de laisser un algorithme trancher.
- Une comparaison réelle des primes, franchises et garanties, pas seulement du prix d’appel.
- Un suivi dans le temps : dès que votre coefficient redescend, nous recherchons une offre plus avantageuse.
- Zéro frais de courtage : le devis est gratuit et sans engagement, et vous ne signez que si la proposition vous convient.
Vous avez un autre profil particulier ? Découvrez aussi nos solutions pour chaque profil de conducteur.